Les gouvernements financent les biens et les services qu’ils offrent de diverses façons, notamment par l’imposition, l’investissement et l’emprunt.
La première de ces méthodes de financement, l’imposition, peut prendre plusieurs formes. Au Canada, les initiatives fédérales sont financées notamment à l’aide des recettes tirées des cotisations de sécurité sociale, de l’impôt sur le revenu des particuliers, de l’impôt sur le revenu des sociétés et des taxes à la consommation.
La présente Note de la Colline examine les recettes, les taux et la justification des cotisations au Régime de pensions du Canada (RPC), au Régime de rentes du Québec (RRQ) et à l’assurance‑emploi (AE). D’autres notes dans la même série traitent de l’impôt sur le revenu des particuliers, de l’impôt sur le revenu des sociétés et des taxes à la consommation.
Recettes
Aux fins de la présente publication, le terme « cotisations de sécurité sociale fédérales » comprend les cotisations au RPC, au RRQ et à l’AE. La figure 1 montre qu’en 2025-2026, ces cotisations se sont chiffrées à 152,4 milliards de dollars. Elles ont représenté 23,58 % de la totalité des recettes fiscales et des cotisations de sécurité sociale fédérales.
Figure 1 – Recettes fiscales et cotisations de sécurité sociale fédérales, 2025‑2026 (milliards de dollars)

Notes
Par « cotisations de sécurité sociale », on entend les cotisations au Régime de pensions du Canada et au Régime de rentes du Québec (RPC et RRQ), ainsi que les cotisations à l’assurance-emploi. Le RRQ est en vigueur uniquement au Québec, tandis que le RPC s’applique dans le reste du Canada. Aux fins de la présente figure, les cotisations au RRQ sont combinées avec celles au RPC, et sont considérées comme « fédérales ». Les cotisations au RPC et au RRQ sont la somme des cotisations des deuxième, troisième et quatrième trimestres de 2025 ainsi que du premier trimestre de 2026, ce qui correspond à l’exercice financier fédéral (du 1er avril 2025 au 31 mars 2026).
Par « taxes à la consommation », on entend la taxe sur les produits et services, la taxe de vente harmonisée, les taxes sur l’énergie, les droits de douane à l’importation, les autres taxes et droits d’accise ainsi que les produits de la tarification de la pollution.
Par « autres impôts, taxes et revenus », on entend l’impôt sur le revenu des non‑résidents, les recettes provenant des sociétés d’État entreprises fédérales et d’organismes semblables, les recettes nettes sur les opérations de change et les recettes provenant d’autres programmes.
Sources : Figure préparée par la Bibliothèque du Parlement à partir de données tirées des sources suivantes : Gouvernement du Canada, « Revenus, charges et déficit accumulé, selon les Comptes publics du Canada », Portail Gouvernement ouvert, fichier de données 2025-2026 (pour toutes les valeurs sauf les cotisations au Régime de pensions du Canada et au Régime de rentes du Québec); et Statistique Canada, « Tableau 10-10-0015-01 : Situation des opérations des administrations publiques et bilan, statistiques de finances publiques, trimestrielles (x 1 000 000) », base de données, consultée le 15 novembre 2026 (seulement pour les cotisations au Régime de pensions du Canada et au Régime de rentes du Québec).
Taux
Pour 2026, des taux de cotisation de 5,95 % pour le RPC et de 6,3 % pour le RRQ s’appliquent au revenu d’emploi qui se situe entre le montant de l’exemption de base de 3 500 $ et le maximum des gains annuels ouvrant droit à pension (MGAP) de 74 600 $. Les employés et les employeurs versent des cotisations au taux applicable indiqué ci-dessus, pour un taux de cotisation combiné de 11,9 % et de 12,6 % respectivement. Les travailleurs autonomes versent à la fois les cotisations salariales et patronales.
Depuis 2024, les employés et les employeurs doivent verser une deuxième cotisation supplémentaire au titre du RPC à un taux de 4 % sur tout revenu d’emploi situé entre le MGAP et le maximum supplémentaire des gains annuels ouvrant droit à pension (MSGAP). Le MSGAP s’élève à 85 000 $ en 2026. Le Québec a également apporté des changements identiques au RRQ.
En 2026, dans toutes les provinces, sauf le Québec, les employés doivent payer des cotisations à l’AE selon un taux de 1,63 $ par tranche de 100 $ de rémunération assurable jusqu’à concurrence de 68 900 $. Le Québec offrant ses propres prestations de maternité, parentales et d’adoption dans le cadre du Régime québécois d’assurance parentale, les employés au Québec paient des cotisations à l’AE selon un taux réduit de 1,30 $ par tranche de 100 $ de rémunération assurable jusqu’à concurrence de 68 900 $.
Peu importe si un employé travaille au Québec ou ailleurs au Canada, l’employeur verse des cotisations à l’AE correspondant à 1,4 fois le montant de cotisations versé par l’employé.
Les travailleurs autonomes admissibles peuvent conclure une entente avec la Commission de l’assurance-emploi du Canada afin de participer au programme de l’AE pour les travailleurs autonomes et de toucher des prestations spéciales d’AE. Leurs cotisations sont fondées sur celles payables par les employés.
Selon l’Organisation de coopération et de développement économiques (OCDE), au Canada, le pourcentage des cotisations de sécurité sociale pour tous les ordres de gouvernement par rapport au montant total des recettes fiscales et des cotisations de sécurité sociale a augmenté au fil du temps, passant de 5,6 % en 1965 à une valeur maximale de 15,5 % en 2003. En 2024, ce pourcentage était de 15,1 %.
Comme le montre la figure 2, en 2024, les cotisations de sécurité sociale de tous les ordres de gouvernement, en pourcentage du montant total des recettes fiscales et des cotisations de sécurité sociale, s’élevaient à 15,1 % au Canada et à 23,4 % aux États-Unis.
Figure 2 – Part des cotisations de sécurité sociale dans le montant total des recettes fiscales et des cotisations de sécurité sociale (pour tous les ordres de gouvernement) pour les pays de l’Organisation de coopération et de développement économiques, en 2024
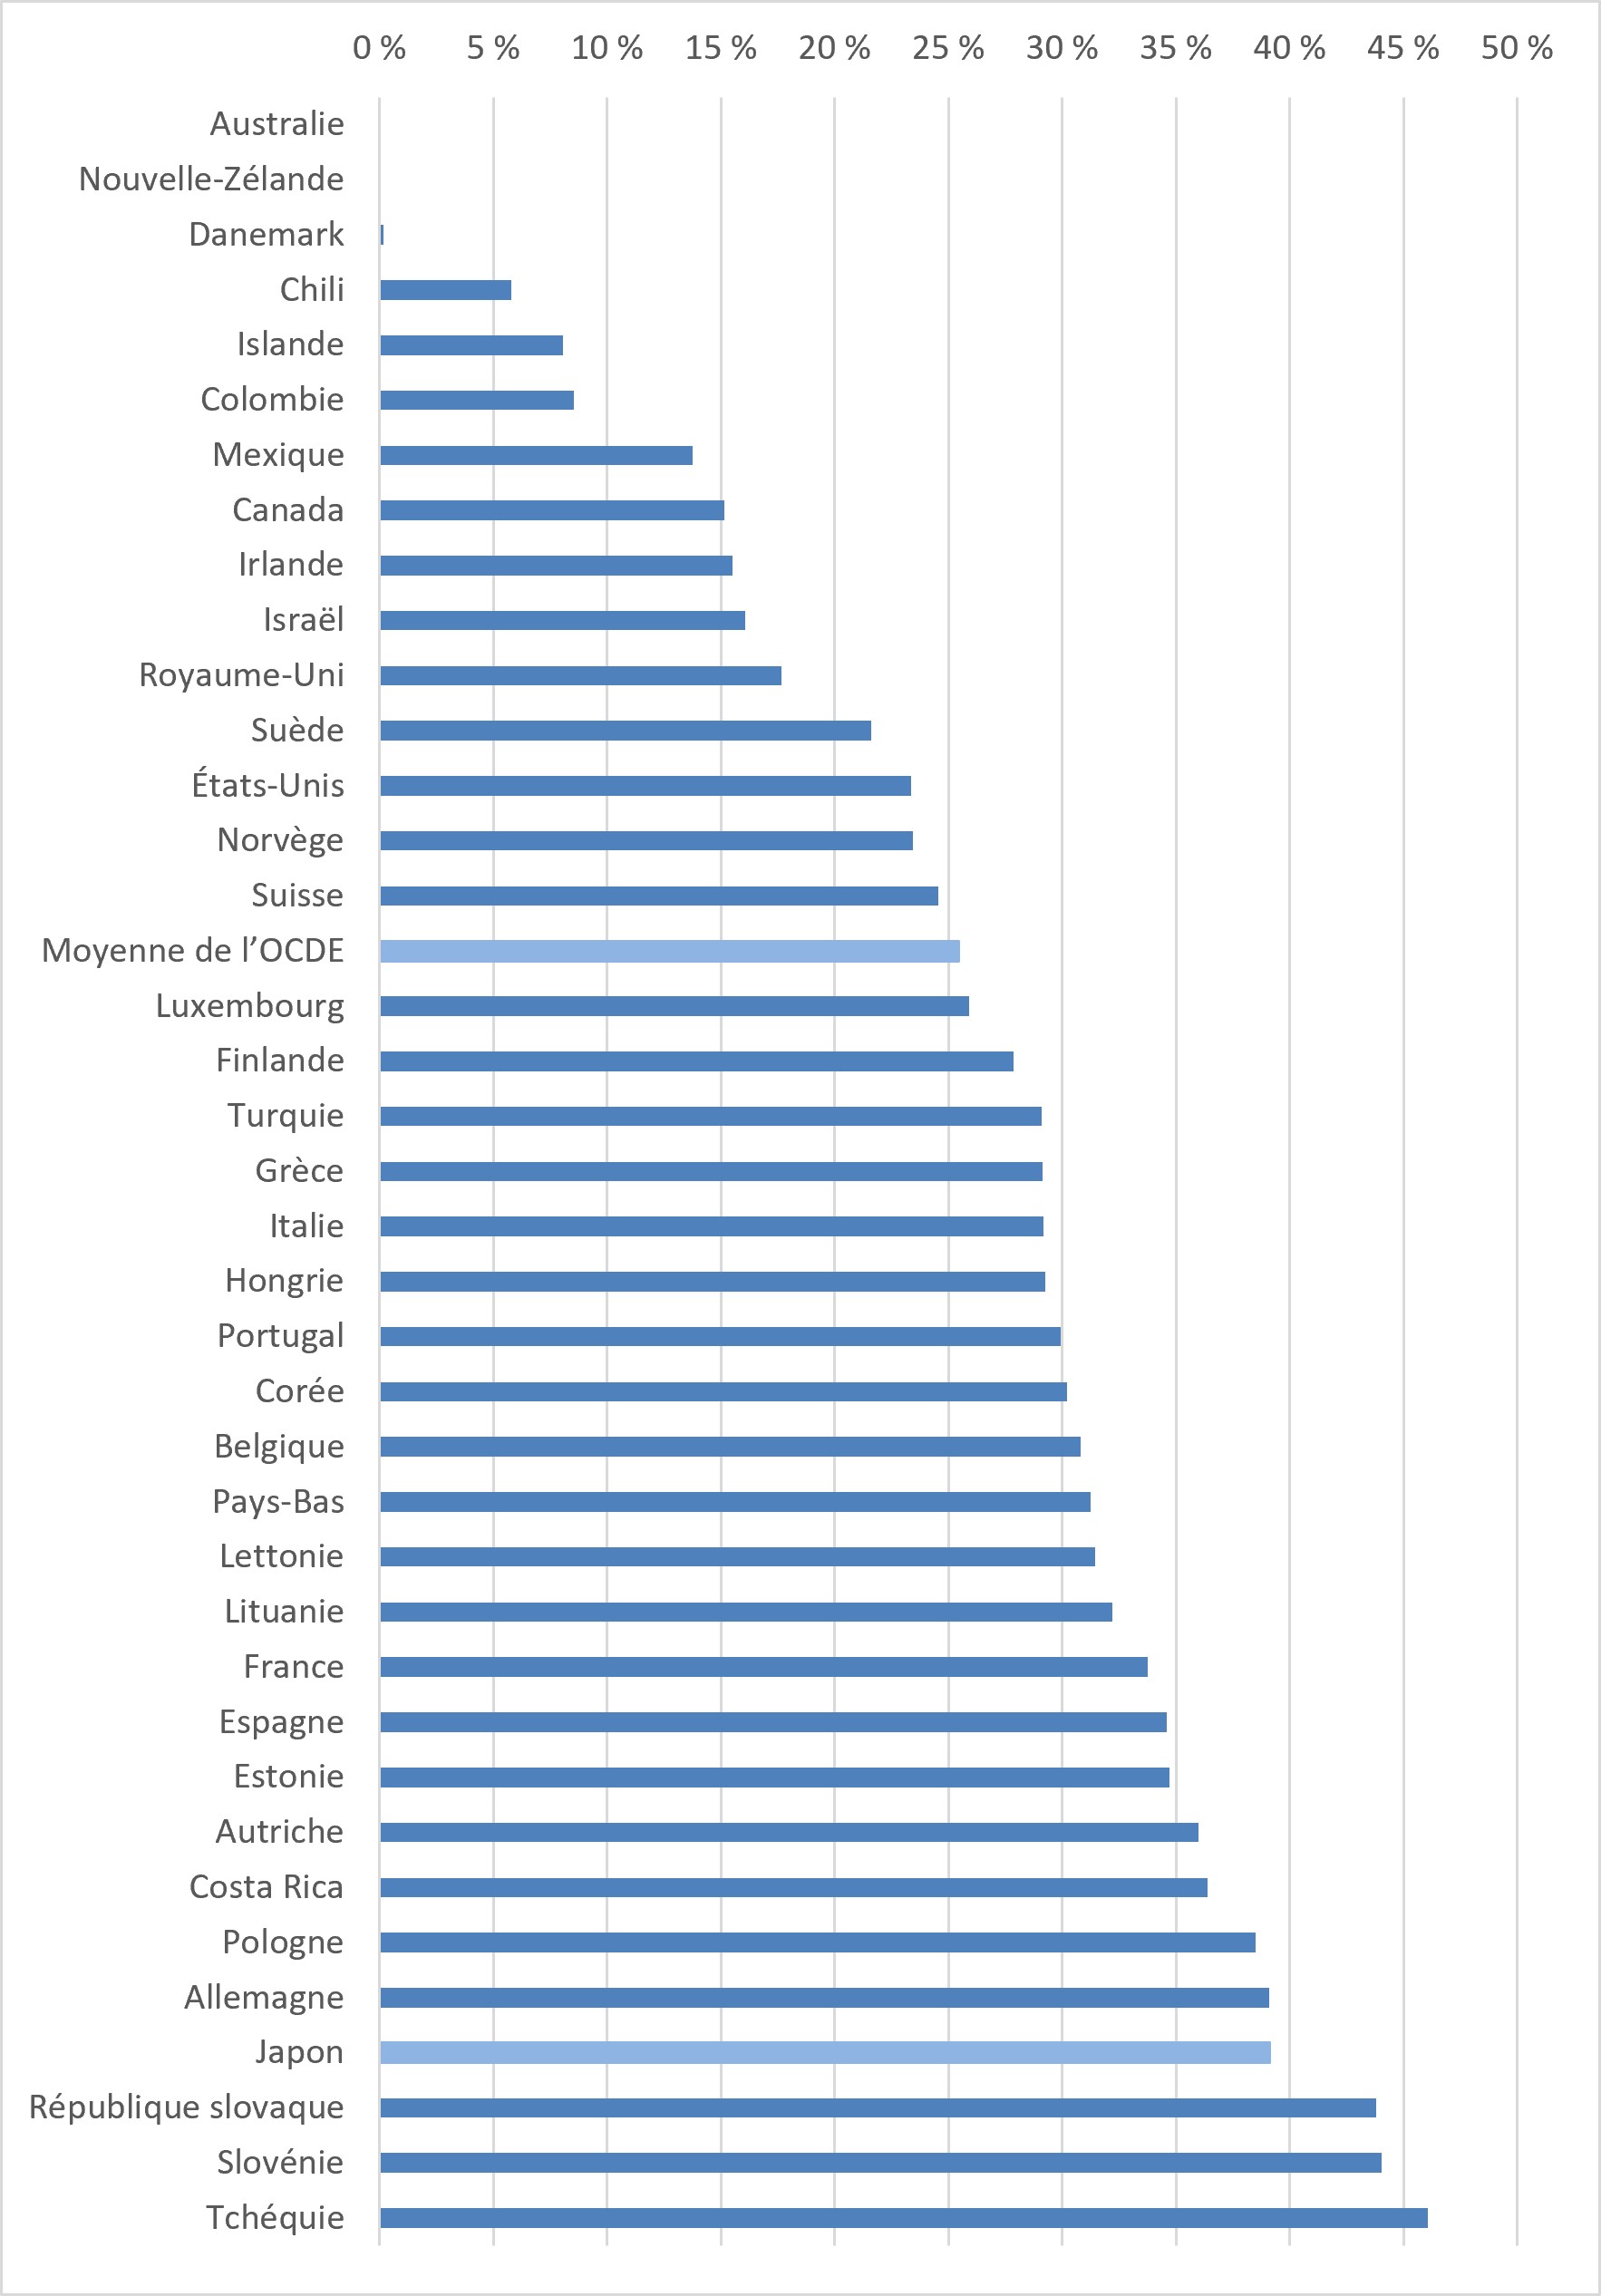
Note : Les données de 2024 n’étant pas disponibles pour l’Australie, le Japon et la moyenne des pays de l’Organisation de coopération et de développement économiques, la figure utilise les données de 2023. Pour l’Australie, le pourcentage est de 0 %. Par ailleurs, en ce qui concerne la Nouvelle-Zélande et le Danemark, les pourcentages étaient respectivement de 0 % et de 0,15 % en 2024.
Source : Figure préparée par la Bibliothèque du Parlement à partir de données tirées de l’Organisation de coopération et de développement économiques, « Tableaux comparatifs des Statistiques des recettes publiques pour les pays membres de l’OCDE », Explorateur des données de l’OCDE, base de données, consultée le 15 août 2026.
Justification
On considère généralement que les cotisations de sécurité sociale sont des montants obligatoires versés aux gouvernements, qui donnent droit à des prestations futures lorsque certaines conditions d’éligibilité sont remplies. Ces prestations sont souvent liées à des événements comme la retraite, l’invalidité, le décès ou la perte involontaire d’emploi.
Partout dans le monde, les gouvernements comptent sur ces cotisations pour financer les dépenses de programmes comme les régimes de pensions parrainés par le gouvernement et l’assurance-emploi.
Selon le type de programme de sécurité sociale et le pays, les cotisations peuvent être versées par l’un ou plusieurs des groupes suivants : les employés, les employeurs, les travailleurs autonomes et les personnes qui ne font pas partie de la population active.
Lorsqu’on établit une comparaison avec l’impôt sur le revenu des particuliers, il se peut que les cotisations de sécurité sociale au Canada, notamment celles liées au RPC, au RRQ et à l’AE, aient un effet moins important sur le nombre d’heures travaillées que l’impôt sur le revenu des particuliers.
Cela peut s’expliquer par le fait qu’un taux de cotisation unique s’applique généralement aux revenus ouvrant droit à pension ou aux revenus assurables jusqu’à concurrence de plafonds de cotisation déterminés. Cela peut aussi s’expliquer par l’établissement d’une limite au-delà de laquelle les sommes gagnées ne sont plus assujetties aux cotisations.
Par ailleurs, le lien qui existe entre les cotisations de sécurité sociale et les prestations financées par celles‑ci pourrait avoir moins d’effets dissuasifs sur le travail que l’impôt sur le revenu des particuliers. Par exemple, les particuliers pourraient considérer les cotisations de sécurité sociale comme une « épargne obligatoire » ou une « participation forcée à un régime d’assurance » plutôt que comme un impôt.
On estime que les cotisations de sécurité sociale sont régressives, du moins dans certains pays. La figure 3 montre qu’en 2024, parmi toutes les catégories de revenu, les contribuables canadiens avec un revenu annuel situé entre 60 000 et 80 000 $ ont été ceux qui ont versé, en moyenne, la plus grande part de leur revenu total sous la forme de cotisations au RPC, au RRQ et au programme de l’AE.
Figure 3 – Cotisations moyennes au Régime de pensions du Canada, au Régime de rentes du Québec et à l’assurance-emploi en pourcentage du revenu total, par catégorie de revenu, estimations de 2024

Note : La figure a été préparée par la Bibliothèque du Parlement à l’aide d’estimations produites avec les données de 2022 sur les contribuables qui ont gagné un revenu, peu importe s’ils ont versé des cotisations au Régime de pensions du Canada, au Régime de rentes du Québec ou à l’assurance-emploi.
Source : Figure préparée par la Bibliothèque du Parlement, à partir de données tirées de Statistique Canada, « Base de données et Modèle de simulation de politique sociale, version 34.0 ». Voir Statistique Canada, « Base de données et Modèle de simulation de politique sociale, version 34.0 », Le Quotidien, 12 février 2026. La Bibliothèque du Parlement est seule responsable de l’utilisation et de l’interprétation de ce modèle.
Lorsque leurs gains dépassent le revenu maximal établi pour le versement des cotisations, les contribuables consacrent une plus petite portion de leur revenu annuel aux cotisations au RPC, au RRQ et à l’AE.
Toutefois, depuis l’introduction du MSGAP (la deuxième cotisation supplémentaire au titre du RPC et du RRQ sur les revenus d’emploi supérieurs au MGAP) en 2024, une part plus importante du fardeau des cotisations au RPC et au RRQ semble s’être reportée sur les personnes aux revenus les plus élevés.
Les salariés à faible revenu, quant à eux, consacrent une moins grande part de leur revenu aux cotisations au RPC, au RRQ et à l’AE que les salariés à revenu moyen, en partie parce qu’ils ne sont pas tenus de verser de cotisations au RPC ou au RRQ pour les premiers 3 500 $ de gains annuels ouvrant droit à pension.
Il est possible que les employeurs tentent de faire porter le fardeau des cotisations de sécurité sociale aux employés en leur offrant un salaire moindre, ou aux consommateurs en augmentant le prix des biens et services. À défaut de le faire entièrement, leur compétitivité internationale peut être minée si leurs concurrents étrangers ne versent pas les mêmes types de cotisations qu’eux, paient des cotisations à un taux inférieur ou transfèrent une plus grande part du fardeau des cotisations à leurs employés.
Les données empiriques sont mitigées quant à savoir si les cotisations de sécurité sociale sont davantage à la charge des employés que des employeurs, ou vice versa. La mesure dans laquelle les employés et les employeurs supportent les coûts de ces cotisations peut dépendre des taux de cotisation qu’ils paient et de la possibilité de transférer ces coûts.
Ressources supplémentaires
Agence du revenu du Canada. Taux de cotisation à l’AE et maximums.
Agence du revenu du Canada. Taux de cotisations au RPC, les maximums et les exemptions.
Goudswaard, Kees et Koen Caminada. « Social security contributions: economic and public finance considerations », International Social Security Review, vol. 68, no 4, 2015 [en anglais].
Organisation de coopération et de développement économiques. Panorama des pensions 2023 : Les indicateurs de l’OCDE et du G20, 2023.
Par Simon Richards et Brett Stuckey, Bibliothèque du Parlement
Révisée par Shaowei Pu, Bibliothèque du Parlement
Catégories :Économie et finances